
¿Cómo son hoy las explotaciones de olivar? ¿Qué tamaño tienen? ¿Sigue predominando el olivar tradicional? ¿Qué relación mantienen con las almazaras? Y, sobre todo, ¿Dónde tienen previsto invertir durante los próximos meses?
Desde ISAGRI hemos querido conocer mejor la realidad de quienes trabajan cada día en el olivar. Para ello, hemos realizado una encuesta entre profesionales del sector y hemos recopilado las respuestas de 100 participantes, procedentes principalmente de las principales zonas productoras del sur de España.
La principal conclusión es clara: modernizar una explotación no significa necesariamente cambiar su modelo productivo. En muchos casos, el reto pasa por gestionar mejor lo que ya existe.
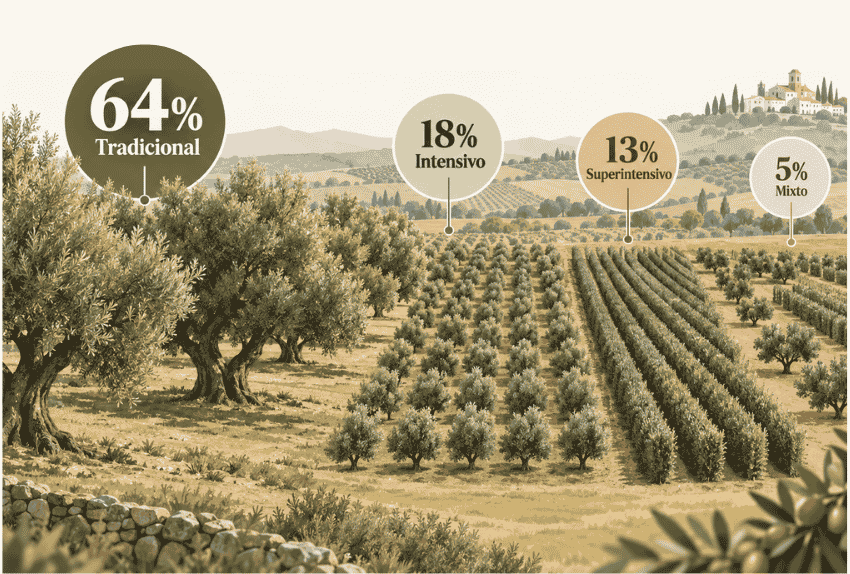
El olivar tradicional sigue siendo claramente mayoritario
El 64 % de los participantes define su olivar como tradicional.
Por detrás aparecen el olivar intensivo, con un 18 %; el superintensivo, con un 13 %; y el modelo mixto, con un 5 %.
El dato resulta todavía más interesante cuando lo cruzamos con la superficie de las explotaciones. El olivar tradicional no está presente únicamente en las explotaciones más pequeñas. Continúa siendo el modelo predominante también entre quienes gestionan entre 10 y 50 hectáreas y entre 51 y 100 hectáreas, e incluso aparece entre explotaciones de más de 500 hectáreas.
👉 El olivar tradicional sigue teniendo mucho peso también en explotaciones medianas y grandes.
Esto muestra que tradicional no significa necesariamente pequeño ni poco profesionalizado.
Una parte importante de la evolución del sector tendrá que producirse, precisamente, dentro del propio olivar tradicional: mejorando la organización de los trabajos, controlando mejor los costes, recopilando información de las parcelas o tomando decisiones con datos más precisos.
📊 La modernización del olivar no pasa solo por cambiar el sistema de cultivo, sino también por mejorar su gestión.
Seis de cada diez participantes gestionan entre 10 y 100 hectáreas
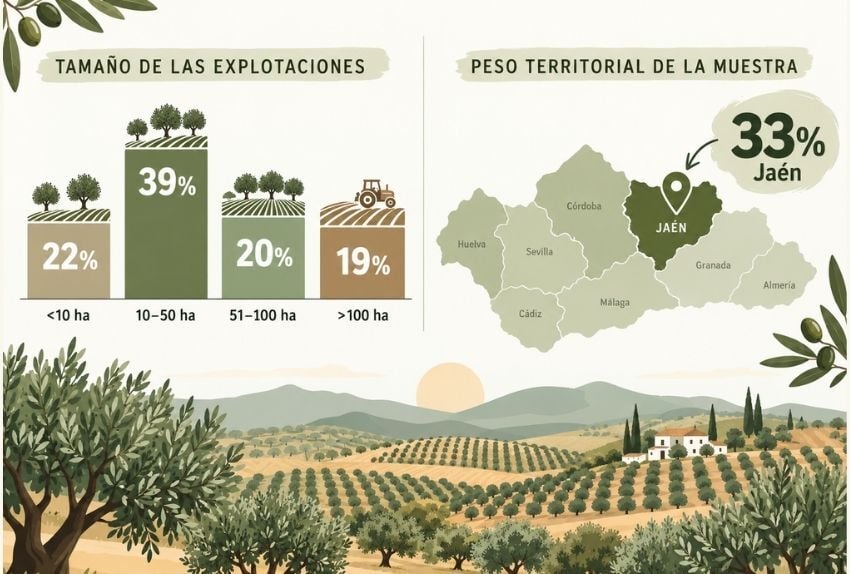
El tamaño de las explotaciones refleja también una realidad muy diversa. El grupo más numeroso es el de quienes gestionan entre 10 y 50 hectáreas, que representa el 39 % de la muestra. Le siguen:
- Menos de 10 hectáreas: 22 %
- Entre 51 y 100 hectáreas: 20 %
- Entre 101 y 250 hectáreas: 8 %
- Entre 251 y 500 hectáreas: 3 %
- Más de 500 hectáreas: 8 %
- Comercialización: 14 menciones
- Almazara: 10
- Sostenibilidad: 8
- Digitalización y datos: 8
- Envasado: 6
En conjunto, el 59 % de los participantes gestiona entre 10 y 100 hectáreas, mientras que un 19 % supera las 100 hectáreas.
📌 La mayoría se concentra en explotaciones de tamaño medio, pero la muestra incluye perfiles muy distintos.
Estamos, por tanto, ante realidades que van desde pequeñas explotaciones hasta estructuras agrícolas de gran dimensión.
Pero precisamente en los tramos intermedios aparece uno de los retos habituales de la gestión agrícola: explotaciones que ya tienen suficiente complejidad como para necesitar más control sobre parcelas, trabajos, costes o documentación, pero que no necesariamente disponen de grandes equipos administrativos.
💡 A medida que crece la explotación, aumenta también la necesidad de ordenar y centralizar la información.
Jaén concentra un tercio de las respuestas
La procedencia de los participantes refleja el importante peso de Andalucía y, especialmente, de Jaén. El 33 % de las respuestas procede de Jaén, seguida de Sevilla, con un 17 %; Córdoba, con un 14 %; y Granada, con un 12 %. El resto se distribuye entre Cádiz, Málaga, Badajoz, Almería, Alicante/Alacant y Albacete.
📌 Jaén destaca claramente como la provincia con mayor representación dentro de la muestra.
También encontramos diferencias en el modelo de producción según la zona, aunque en las provincias con menor número de participantes la muestra es demasiado pequeña como para extraer conclusiones generales.
En Jaén, por ejemplo, el olivar tradicional tiene un peso especialmente elevado dentro de las respuestas recibidas, mientras que en Sevilla aparece una mayor diversidad entre sistemas tradicionales, intensivos y superintensivos.
🗺️ Los datos apuntan a realidades productivas diferentes según el territorio, aunque no en todos los casos la muestra permite generalizar.
📥 ¿Quieres guardar esta radiografía?
El 93 % no dispone de una almazara propia
Otro de los datos más claros de la encuesta tiene que ver con la transformación de la producción.
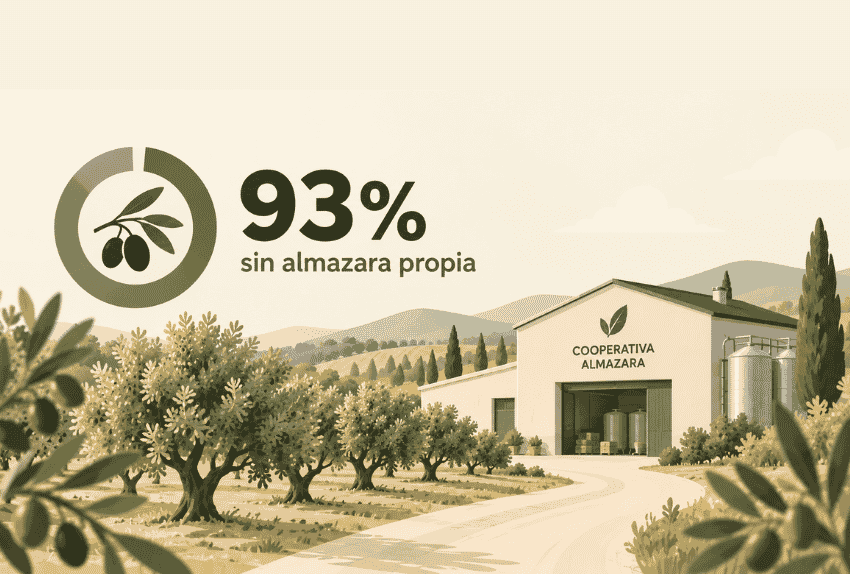
Solo 7 de los 100 participantes disponen de almazara propia. El resto trabaja mediante una cooperativa o almazara asociada, en un 50 % de los casos, o con una almazara externa, en un 43 %.
👉 El 93 % de los participantes depende de una cooperativa o de una almazara externa. Por tanto, para la gran mayoría, la gestión de la campaña implica necesariamente la relación con terceros.
La explotación no funciona de manera aislada: hay que coordinar parcelas, trabajos, cosecha, entregas y posteriormente la relación con cooperativas o almazaras.
Además, al cruzar este dato con el tamaño de explotación vemos que la almazara propia aparece sobre todo entre algunas de las explotaciones de mayor superficie.
📊 Cuantos más actores intervienen en la campaña, más importante resulta disponer de una gestión ordenada y accesible.
La principal inversión prevista está en el campo
Cuando preguntamos en qué áreas tienen previsto invertir o realizar mejoras durante los próximos 12 meses, el resultado es bastante claro.
El campo y el propio olivar son, con diferencia, el área más mencionada: 41 participantes la seleccionaron entre sus prioridades. Además, 32 participantes indican que actualmente no tienen ninguna inversión prevista.
Como esta pregunta permitía seleccionar distintas áreas, estos datos deben interpretarse como número de menciones y no como porcentajes excluyentes.
🌱 La mejora del propio campo sigue estando claramente por delante del resto de áreas de inversión.
Y la intención de invertir no aparece únicamente entre las explotaciones más grandes. También encontramos numerosas menciones en los tramos de 10 a 50 y de 51 a 100 hectáreas. Esto sugiere que la voluntad de mejorar el campo está presente en perfiles de tamaños muy diferentes.
📌 La necesidad de mejorar no parece exclusiva de las grandes explotaciones.
Digitalizar no parece ser el objetivo. Gestionar mejor, sí
Hay otro resultado que merece una lectura más detenida. Solo 8 participantes mencionan directamente la digitalización o los datos como una de sus áreas de inversión. A primera vista, podría parecer un interés reducido. Pero probablemente la lectura más interesante sea otra.
👉 El agricultor no tiene por qué pensar en “digitalizarse”; piensa en ahorrar tiempo, controlar mejor los costes y tomar mejores decisiones.
Un agricultor no suele plantearse como objetivo “digitalizar su explotación”. Lo que normalmente busca es algo mucho más concreto: reducir costes, organizar mejor los trabajos, ahorrar tiempo, conocer qué ocurre en cada parcela, evitar errores o tomar mejores decisiones.
La tecnología tiene sentido cuando ayuda a conseguir esos objetivos. Por eso, el hecho de que 41 participantes prioricen el campo frente a 8 que mencionan directamente la digitalización no significa necesariamente que exista poco espacio para la tecnología.
💡 La tecnología puede tener más valor como herramienta para mejorar la explotación que como objetivo en sí misma.
El reto no es incorporar tecnología por incorporar tecnología, sino convertir los datos de campo en información útil para gestionar mejor.
📊 Digitalizar cobra sentido cuando ayuda a tener más control sobre lo que ocurre en el campo.
Un sector tradicional que continúa evolucionando
Los resultados de esta radiografía dibujan un olivar muy diverso. Predomina el modelo tradicional, pero encontramos explotaciones de todos los tamaños y distintos sistemas productivos. La mayoría trabaja con cooperativas o almazaras externas y una parte importante tiene previsto continuar invirtiendo en la propia explotación.
📌 El sector sigue siendo mayoritariamente tradicional, pero eso no significa que esté parado. Todo ello apunta a una realidad en transformación.
No necesariamente hacia un único modelo productivo, sino hacia una forma de trabajar en la que conocer mejor los costes, organizar la información y disponer de datos fiables será cada vez más importante.
Porque profesionalizar una explotación no siempre implica cambiar lo que se cultiva o cómo se cultiva.
👉 A veces empieza simplemente por tener más control sobre lo que ya ocurre en el campo.
¿Gestionas una explotación de olivar?
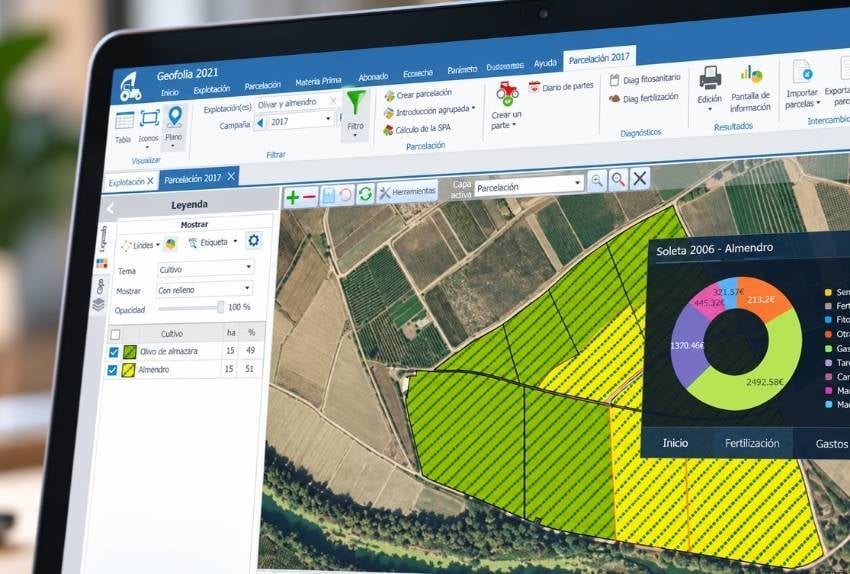
Si además de conocer cómo está evolucionando el sector quieres tener más control sobre parcelas, trabajos y costes, Geofolia te ayuda a centralizar la información de tu explotación y gestionar el día a día desde un mismo lugar.
Nota metodológica: esta radiografía se ha elaborado a partir de las respuestas de 100 participantes captados a través de la base de datos de ISAGRI y de una campaña en Meta. Los resultados describen la muestra obtenida y no deben interpretarse como una representación estadística del conjunto del olivar español.

Principales plagas y enfermedades de la vid y su tratamiento

Estrategias para planificar con éxito una plantación de olivar superintensivo

Aún no hay comentarios
Díganos lo que piensa